50代専業主婦が貯金への不安を減らすには、今ある貯金とこれから必要になるお金を把握し、無理のない範囲で備えを始めることが大切です。
貯金が十分かどうかは、家庭の収入や支出、子どもの教育費、老後の生活設計などによって異なります。
「ある程度の貯金はあるけれど、この先も足りるのだろうか」
「夫の収入だけに頼っていて大丈夫?」
「50代からでも、もっと貯金を増やせる?」
そんな不安を感じている方もいるのではないでしょうか。
50代は、子どもの教育費や老後の生活費など、これから必要になるお金について考える時期でもあります。
しかし、周りの家庭と貯金額を比べて焦る必要はありません。
大切なのは、今の自分の状況を知り、できることから少しずつ準備することです。
この記事では、50代専業主婦が貯金に不安を感じる理由と、今からできる5つのお金の備え方をわかりやすくご紹介します。
50代専業主婦が貯金に不安を感じる理由
50代の専業主婦が貯金に不安を感じるのは、これから必要になるお金が増える一方で、自分自身の収入がないことに心配を感じやすいからです。
ある程度の貯金があっても、教育費や老後の生活費などを考えると、「今の貯金で本当に足りるのだろうか」と不安になることもあるでしょう。
特に、次の3つは50代女性がお金の不安を感じるきっかけになりやすいものです。
子どもの教育費など大きな支出が控えている
50代は、子どもの高校・大学進学などで教育費の負担が大きくなる家庭もあります。
入学金や授業料だけでなく、塾代や通学費、一人暮らしをする場合の生活費など、想像以上にお金がかかることもあります。
これまで貯めてきたお金を教育費に使うことで、老後のための貯金が減ってしまうのではないかと心配になる方もいるでしょう。
老後の生活にいくら必要なのかわからない
50代になると、定年退職や年金生活が少しずつ現実的になってきます。
「年金だけで生活できるの?」
「今の貯金を取り崩しながら暮らすことになる?」
このように、将来の収入や生活費がはっきりわからないことも、不安につながります。
特に、老後に必要なお金は家庭によって異なるため、周囲の貯金額を聞いても、自分の家庭が安心できるとは限りません。
自分自身の収入がないことに不安を感じる
長年専業主婦として家事や子育てを担ってきた場合、生活費の多くを夫の収入に頼っている家庭もあるでしょう。
今は問題なく生活できていても、将来の収入の変化や予期しない出来事を考えると、不安を感じることがあります。
また、家計全体には貯金があっても、自分のために自由に使えるお金が少ないと感じる方もいるかもしれません。
家族の生活を守るためのお金だけでなく、自分自身の将来のためのお金も考えておくことが大切です。
では、50代の専業主婦は、実際にどのくらい貯金があれば安心できるのでしょうか。
次に、必要な貯金額の考え方を見ていきましょう。
貯金はいくらあれば安心できる?
50代の専業主婦にとって、安心できる貯金額は家庭によって異なります。
大切なのは、貯金がいくらあるかだけでなく、これから必要になるお金を準備できているかどうかです。
例えば、同じ500万円の貯金がある家庭でも、子どもの教育費がこれから必要な家庭と、すでに教育費の負担が終わっている家庭では、お金の使い道が違います。
また、持ち家か賃貸か、住宅ローンが残っているかどうかによっても、必要な貯金額は変わってきます。
まずは3つのお金に分けて考えよう
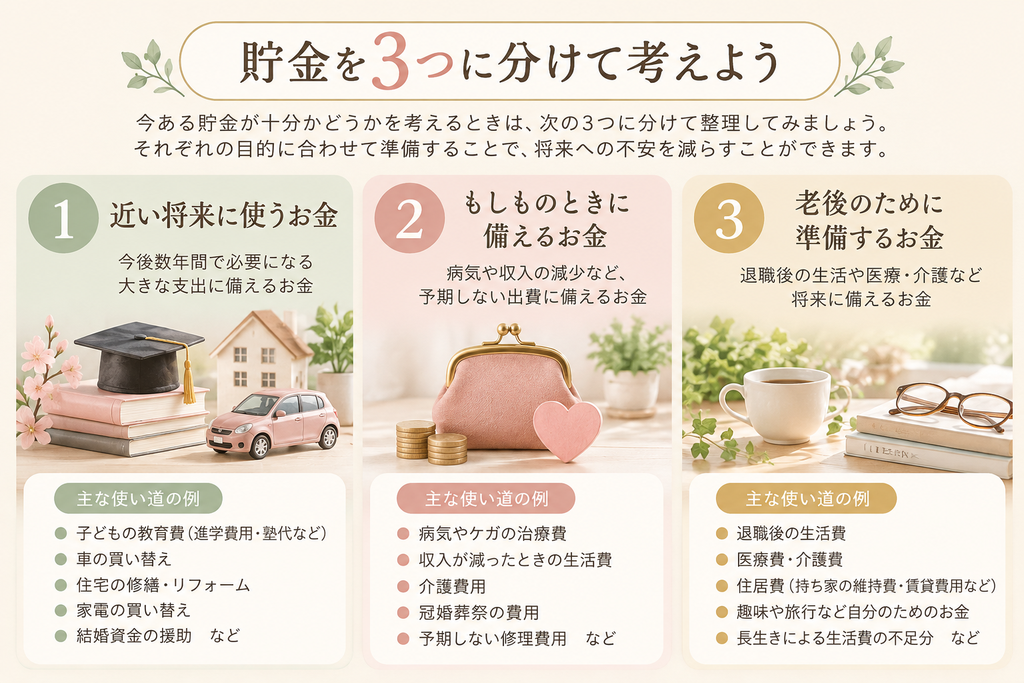
今ある貯金が十分かどうかを考えるときは、次の3つに分けて整理してみましょう。
| お金の種類 | 主な使い道 |
|---|---|
| ① 近い将来に使うお金 | 教育費、車の買い替え、住宅の修繕など |
| ② もしものときに備えるお金 | 病気や収入減少、急な出費など |
| ③ 老後のために準備するお金 | 退職後の生活費、医療費、介護費など |
すべてのお金を一度に準備しようとすると、負担に感じてしまうかもしれません。
まずは、今後数年間で使う予定のお金を確認し、そのうえで、もしものときの備えや老後資金について考えていきましょう。
ほかの家庭の貯金額と比べすぎないことも大切
「50代なら1,000万円くらい貯金が必要なのかな?」
「同年代の人はもっと貯めているのでは?」
そんなふうに、周りの家庭の貯金額が気になることもありますよね。
しかし、平均貯金額はあくまで参考の数字です。
収入や家族構成、住居費などが違えば、必要なお金も変わります。
平均より貯金が少ないからといって、必ずしも将来の生活が苦しくなるわけではありません。
反対に、平均より多く貯金があっても、これから大きな支出が控えていれば、十分とはいえない場合もあります。
大切なのは、ほかの家庭と比較することよりも、自分の家庭のお金の状況を知ることです。
今ある貯金と、これから必要になるお金を整理することが、将来への不安を減らす第一歩になります。
50代専業主婦が貯金の不安を減らす5つの方法
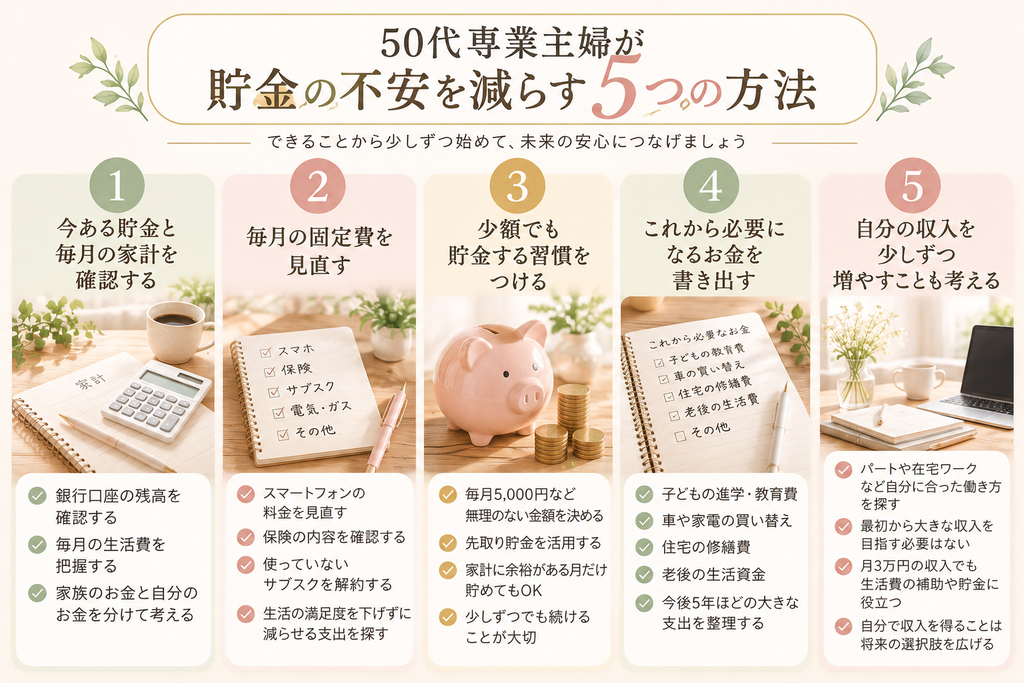
50代から貯金の不安を減らすためには、今のお金の状況を把握し、できることから少しずつ行動することが大切です。
無理な節約をしたり、急いで収入を増やそうとしたりする必要はありません。
まずは、次の5つの方法から、自分にできそうなことを見つけてみましょう。
① 今ある貯金と毎月の家計を確認する
最初に取り組みたいのは、現在のお金の状況を知ることです。
銀行口座の残高や毎月の生活費を確認し、家計全体でどのくらいの貯金があるのか整理してみましょう。
また、家族のために使うお金と、自分自身で管理できるお金を分けて考えることも大切です。
家計簿を細かくつける必要はありません。
まずは、**「今いくらあるのか」「毎月いくら使っているのか」**を大まかに把握することから始めましょう。
② 毎月の固定費を見直す
貯金を増やしたいと思ったら、まずは毎月決まって出ていくお金を確認してみましょう。
例えば、スマートフォンの料金や保険料、利用していないサブスクリプションサービスなどです。
毎月3,000円の支出を減らせれば、1年間で36,000円を貯金に回せる計算になります。
ただし、必要な保障まで削ったり、家族の生活に支障が出るほど節約したりする必要はありません。
生活の満足度を大きく下げずに見直せる支出を探すことがポイントです。
③ 少額でも貯金する習慣をつける
まとまった金額を貯金できなくても、少しずつ積み立てることには意味があります。
例えば、毎月5,000円を貯めると、1年間で60,000円、5年間で300,000円になります。
最初から大きな金額を目標にすると、負担になって続かなくなることもあります。
家計に余裕がある月だけ貯める方法でも構いません。
大切なのは、無理なく続けられる金額を見つけることです。
④ これから必要になるお金を書き出す
漠然としたお金の不安を減らすには、今後の支出を具体的にしてみることも役立ちます。
例えば、次のようなお金です。
- 子どもの進学や教育にかかる費用
- 車や家電の買い替え費用
- 住宅の修繕費
- 老後の生活に向けた資金
すべての金額を正確に計算する必要はありません。
まずは、今後5年ほどの間に予定している大きな支出を書き出してみましょう。
必要なお金が見えてくると、何から準備すればよいのかも考えやすくなります。
⑤ 自分の収入を少しずつ増やすことも考える
家計の見直しだけでは、貯金を増やすことが難しい場合もあります。
そんなときは、自分自身の収入を持つことも選択肢の一つです。
50代からでも、パートや在宅ワークなど、自分の生活に合った働き方を探すことはできます。
最初から大きな収入を目指す必要はありません。
例えば、月3万円の収入があれば、生活費の補助にしたり、将来のために貯めたりすることもできます。
自分で収入を得られるようになることは、貯金を増やすだけでなく、将来の選択肢を広げることにもつながります。
仕事を始めたいけれど、長いブランクが不安な方は、こちらの記事も参考にしてみてください。
▶50代専業主婦が仕事を始めるには?長いブランクからの仕事探し5ステップ
家族のためだけでなく、自分のためのお金も考えよう
50代からの貯金は、家族の生活や老後に備えるだけでなく、自分自身がこれからどんな人生を送りたいかという視点でも考えてみましょう。
長年専業主婦として家計を管理していると、子どもの教育費や毎月の生活費を優先し、自分のためのお金は後回しになってしまうこともあります。
もちろん、家族のためにお金を使うことも大切です。
でも、これからの人生を考えたとき、自分自身のために使えるお金があることも、安心につながります。
自分で使えるお金があると、選択肢が広がる
例えば、新しい仕事を始めるためにパソコンを購入したり、資格取得のために勉強したり。
趣味を楽しんだり、友人と出かけたりすることもあるでしょう。
そんなとき、自分で使えるお金があれば、家計への負担を考えすぎずに行動しやすくなります。
大きな金額である必要はありません。
自分の意思で使い道を決められるお金を少しずつ持つことが、これからの暮らしの選択肢を広げてくれます。
自分のための貯金も少しずつ始めよう
自分のためのお金を準備するといっても、家計を圧迫するほど貯金する必要はありません。
まずは、家計の状況を確認し、無理なく確保できる金額があるか考えてみましょう。
例えば、毎月1,000円でも、1年間続ければ12,000円になります。
自分の学びや楽しみなど、使い道を決めて貯めるのも一つの方法です。
また、家計全体の貯金と自分で管理できるお金を把握しておくことも大切です。
ただし、夫婦の財産は預金の名義だけで権利関係が決まるものではありません。家計の状況や夫婦間の取り決めも踏まえて考えましょう。
50代は、これまで家族のために頑張ってきた自分自身の将来にも、少しずつ目を向けていきたい時期です。
家族の安心と同じように、自分自身の安心も大切にしていきましょう。
まとめ|50代からでも貯金の不安は減らせる
50代専業主婦が貯金への不安を減らすには、今あるお金とこれから必要になるお金を把握し、自分に合った方法で少しずつ備えることが大切です。
必要な貯金額は家庭によって異なるため、周りの人と比べて焦る必要はありません。
今回ご紹介した5つの方法を振り返ってみましょう。
- 今ある貯金と毎月の家計を確認する
- 毎月の固定費を見直す
- 少額でも貯金する習慣をつける
- これから必要になるお金を書き出す
- 自分の収入を少しずつ増やすことも考える
すべてを一度に始める必要はありません。
まずは、今ある貯金と毎月の生活費を確認することから始めてみましょう。
そして、家族のためのお金だけでなく、自分自身の将来のためのお金についても、少しずつ考えてみてください。
50代からのお金の準備は、これからの人生の選択肢を広げることにもつながります。
今できる小さな一歩を積み重ねながら、自分らしい未来に向けて準備していきましょう。
▶50代専業主婦が経済的自立を目指すには?今からできる5つのステップ
コメント